Analyse van bunq door Appwee
Een bankapp merk je pas echt op wanneer je onderweg iets moet regelen: een betaling controleren, geld apart zetten of een rekening openen terwijl je niet achter je laptop zit. bunq richt zich op mobiel bankieren en biedt daarnaast mogelijkheden rond sparen en beleggen. Mijn indruk is dat de app vooral interessant is voor mensen die hun geld graag via duidelijke digitale potjes en meerdere rekeningen organiseren. Tegelijk blijft een bankapp afhankelijk van een werkende verbinding: als je onderweg slecht bereik hebt, kan juist een dringende handeling stroef verlopen.
Bankzaken regelen wanneer je verbinding hebt
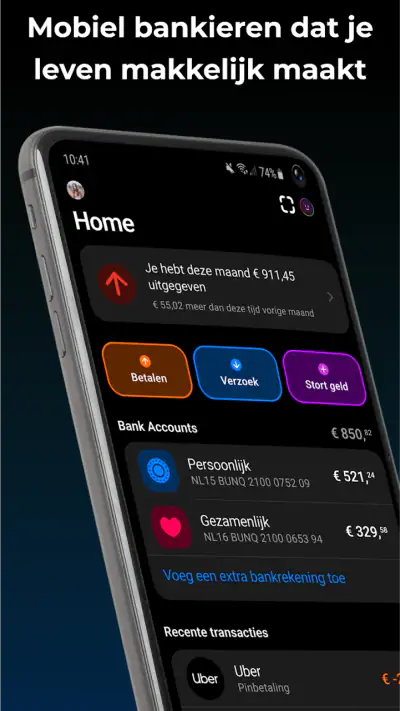
De app komt van bunq en valt onder de financiële apps. De basisgedachte is niet alleen je saldo bekijken, maar verschillende geldstromen naast elkaar kunnen beheren. Dat maakt de ervaring anders dan bij een traditionele bankapp die vooral als digitaal rekeningoverzicht voelt. Meerdere IBAN’s kunnen handig zijn als je vaste lasten, dagelijkse uitgaven en spaargeld liever gescheiden houdt.
In dagelijks gebruik vraagt zo’n aanpak wel om een beetje structuur. Ik zou vooraf bedenken waarvoor elke rekening bedoeld is en namen kiezen die meteen duidelijk zijn. Anders krijg je al snel meerdere saldi zonder dat je nog weet welk potje waarvoor dient. Een praktische indeling kan bijvoorbeeld zijn: één rekening voor terugkerende betalingen, één voor dagelijkse uitgaven en één voor een spaardoel. Zo zie je sneller of een aankoop past binnen je eigen budget.
De netwerkverbinding speelt daarbij een grotere rol dan bij een simpele notitie-app. Een saldo opvragen of een financiële actie uitvoeren is iets anders dan informatie bekijken die al op je telefoon staat. Daarom zou ik belangrijke zaken, zoals controleren of een betaling is verwerkt, niet bewaren voor het moment waarop je in een kelder, trein of drukke winkel met wisselend bereik staat. De app is het nuttigst wanneer je even de tijd hebt om de status rustig te laten laden.
Dat betekent niet dat je voortdurend een perfecte verbinding nodig hebt om de app waardevol te vinden. De belangrijkste winst zit voor mij in het organiseren van je bankzaken wanneer je online bent. Je kunt bijvoorbeeld thuis of tijdens een rustig moment je rekeningen nalopen en daarna onderweg alleen een korte controle doen. Voor iemand die vaak snel tussen apps wisselt, is het verstandig rekening te houden met vertraging bij een zwakke verbinding en niet meteen herhaaldelijk op dezelfde actie te tikken.
Meerdere rekeningen vragen om een bewuste indeling
Een concreet gebruiksscenario: je ontvangt inkomen op één rekening en wilt voorkomen dat het bedrag voor huur en andere vaste lasten ongemerkt opgaat aan dagelijkse aankopen. Door aparte rekeningen te gebruiken, kun je die bedragen eerder scheiden. Dat is geen vervanging voor een budgetplan, maar het maakt de verdeling zichtbaar. Mijn tip is om vaste lasten eerst te organiseren en pas daarna extra potjes toe te voegen; zo blijft het systeem bruikbaar in plaats van ingewikkeld.
Voor wie met huisgenoten of een partner gezamenlijke uitgaven bijhoudt, kan het eveneens prettig zijn om geldstromen niet met persoonlijke aankopen te mengen. De app biedt een omgeving waarin meerdere IBAN’s deel kunnen uitmaken van je bankindeling. Denk wel vooraf na over wie welke rekening gebruikt en hoe je afspraken vastlegt. De app kan de financiële structuur ondersteunen, maar neemt het gesprek over gezamenlijke doelen of terugbetalingen niet over.
Van telefoon in de hand tot een korte controle onderweg
Op een telefoon is de aantrekkingskracht duidelijk: bankzaken zijn bij de hand zonder dat je eerst een computer hoeft te openen. Dat past bij kleine momenten, zoals na een aankoop controleren hoeveel ruimte er nog in je weekbudget zit. Het werkt ook voor een geplande handeling, zoals geld opzijzetten wanneer je een spaardoel hebt bereikt. Voor zulke taken is mobiel bankieren praktisch, zolang je niet verwacht dat elke plek dezelfde stabiele verbinding biedt.
In een dagelijkse situatie zou ik bijvoorbeeld na het boodschappen doen even controleren of mijn uitgavenrekening nog genoeg ruimte heeft voor de rest van de week. Als ik in de winkel weinig bereik heb, wacht ik liever tot ik buiten of thuis ben. Dat voorkomt dat ik een onvolledig geladen scherm voor een definitief antwoord aanzie. Bij financiële apps is een paar minuten wachten meestal verstandiger dan een beslissing nemen op basis van twijfel.
Vergeleken met de gebruikelijke bankapp die bij één hoofdrekening begint, is bunq aantrekkelijker voor iemand die expliciet met meerdere rekeningen wil werken. Wie vooral af en toe het saldo checkt en één betaalrekening gebruikt, heeft die extra indeling mogelijk niet nodig. Dan kan een eenvoudiger app rustiger aanvoelen. De keuze draait dus minder om welke aanpak voor iedereen beter is, en meer om de vraag of je je geld daadwerkelijk in afzonderlijke doelen wilt verdelen.
De app is gratis te downloaden en heeft PEGI 3 als leeftijdsclassificatie. Dat zegt iets over de classificatie in de appwinkel, niet over financiële geschiktheid of de voorwaarden van bankproducten. Wie overweegt sparen of beleggen te gebruiken, doet er goed aan de bijbehorende informatie en voorwaarden zelf zorgvuldig te lezen. Een functie in een bankapp maakt een financiële keuze niet automatisch passend voor ieders situatie.
Galerij
Als laden hapert: rustig controleren en opnieuw proberen
Een instabiele verbinding kan onzekerheid veroorzaken: is een scherm alleen traag, of is een handeling niet afgerond? Mijn praktische advies is om bij twijfel eerst de weergegeven status te controleren voordat je dezelfde actie opnieuw uitvoert. Zeker bij betalingen wil je voorkomen dat je uit ongeduld dubbel handelt. Sluit de app niet meteen af en open haar niet steeds opnieuw; geef de verbinding eerst gelegenheid om terug te komen en kijk daarna opnieuw wat er daadwerkelijk is gebeurd.
Als je onderweg een belangrijke betaling moet regelen, plan dan waar mogelijk een alternatief moment met stabiel bereik. Dat klinkt eenvoudig, maar is een nuttige gewoonte bij iedere bankapp. Bewaar ook niet al je financiële administratie in je geheugen: noteer voor jezelf welke betalingen je nog moet controleren, zodat een korte storing niet meteen tot stress leidt. De app is handig voor beheer, maar bij een dringende transactie blijft een betrouwbare verbinding een praktische voorwaarde.
Een tweede punt is dat snel tussen verschillende rekeningen wisselen alleen helpt als je zelf de bestemming goed controleert. Meer IBAN’s bieden flexibiliteit, maar vergroten ook de kans dat je een rekening kiest die niet bedoeld is voor die betaling. Ik zou bij een nieuwe begunstigde of een ongebruikelijke overboeking extra aandacht besteden aan de rekeningnaam en het bedrag. Dat is geen bijzondere bunq-regel, maar een verstandig gebruikspatroon wanneer je financiële taken op een klein scherm uitvoert.
Crypto, aandelen en de afweging tussen gemak en focus
Naast sparen noemt de app ook beleggen in crypto en aandelen. Dat kan aantrekkelijk zijn als je financiële zaken op één plek wilt bekijken, maar ik zou die combinatie niet automatisch als voordeel voor iedereen zien. Een betaalrekening, spaargeld en beleggingen hebben verschillende doelen en risico’s. Wie snel wordt afgeleid door koersbewegingen, kan beter bewust bepalen hoe vaak die beleggingsonderdelen worden geopend en of ze passen bij de eigen aanpak.
Voor een beginner is het nuttiger om eerst helder te hebben waarom geld wordt belegd en welk risico daarbij hoort dan om alleen op het gemak van één app af te gaan. Wie uitsluitend een eenvoudige betaalrekening zoekt, kan dit bredere aanbod juist als onnodige drukte ervaren. En wie uitgebreid onderzoek, geavanceerde analysetools of een specifieke beleggingsomgeving nodig heeft, doet er goed aan de beschikbare mogelijkheden zorgvuldig te vergelijken voordat die bunq als enige oplossing kiest.
Dataverbruik en verstandig mobiel gebruik
Bij het gebruik op mobiele data zou ik bankzaken behandelen als een taak die je bewust uitvoert, niet als iets dat je gedachteloos op de achtergrond laat lopen. Open de app wanneer je saldo of een betaling echt wilt controleren en sluit af zodra je klaar bent. Dat is vooral prettig als je een beperkte databundel hebt of op een plek zit met wisselend bereik. Ik kan geen exact dataverbruik aan een sessie koppelen, maar voor een gebruiker is het eenvoudig om in de instellingen van de telefoon het eigen dataverbruik te volgen.
Ook vanuit privacy-oogpunt is het slim om financiële handelingen niet onnodig te doen op een openbaar scherm of terwijl anderen kunnen meekijken. Een drukke trein is misschien geschikt voor een korte controle, maar minder geschikt om rustig een nieuwe geldindeling te maken. Voor grotere wijzigingen kies ik liever een plek waar ik aandacht heb en de verbinding niet steeds wegvalt. Dat levert een betrouwbaardere ervaring op dan proberen alles tussen twee haltes af te handelen.
De huidige versie is 32.1.1 en de app werkt vanaf Android 7.0. Wie een oudere telefoon gebruikt, kan die minimale systeemversie vooraf controleren. De app is sinds 24 november 2015 beschikbaar en heeft inmiddels meer dan vijf miljoen installaties. De gemiddelde beoordeling staat op 4,4 uit ongeveer veertigduizend beoordelingen, met zo’n vijfduizend geschreven reviews. Dat wijst op een brede gebruikersbasis, maar zegt niet vanzelf of de manier van bankieren bij jouw gewoonten past.
Voor wie bunq past en wanneer ik verder zou kijken
Mijn eindoordeel: bunq past vooral bij mensen die hun geld actief willen indelen, meerdere rekeningen nuttig vinden en graag bankzaken mobiel regelen. De mogelijkheid om sparen en beleggen naast bankieren te gebruiken maakt de app breder dan een kale betaalrekening. De grootste praktische winst ontstaat wanneer je een duidelijke rekeningstructuur opzet en die consequent gebruikt; zonder plan kunnen extra rekeningen juist voor meer verwarring zorgen.
Ik zou de app aanraden aan iemand die verschillende doelen gescheiden wil houden en regelmatig zelf overzicht wil creëren. Ik zou een traditionele, eenvoudiger bankapp overwegen als je maar één rekening nodig hebt, zo min mogelijk keuzes op je startscherm wilt of vooral betrouwbare basistaken zoekt zonder extra financiële onderdelen. Ook als je vaak op plekken met slecht bereik belangrijke transacties moet uitvoeren, is het verstandig je gewoonten daarop aan te passen en niet te rekenen op een probleemloze mobiele verbinding.
Uiteindelijk beoordeel ik bunq niet alleen op hoeveel functies er samenkomen, maar op hoe goed die functies in je dagelijkse routine passen. Maak vooraf een eenvoudige indeling, controleer belangrijke transacties rustig en behandel beleggen als een aparte beslissing van betalen en sparen. Met die aanpak kan de app een bruikbare mobiele plek voor je bankzaken zijn. Verwacht je vooral een minimale rekening voor incidenteel gebruik, dan is het bredere karakter waarschijnlijk minder overtuigend.
bunq Voor- en nadelen
- Rekeningen en spaardoelen zijn overzichtelijk in één app te beheren.
- Je kunt eenvoudig betaalverzoeken maken en uitgaven met anderen delen.
- Directe meldingen maken kaartbetalingen snel inzichtelijk.
- Virtuele kaarten bieden extra gemak voor online aankopen.
- De app ondersteunt betalen en rekeningbeheer in meerdere valuta.
- Voor sommige functies is een betaald abonnement nodig.
- De vele instellingen en opties kunnen in het begin overweldigend zijn.
- Contant geld storten is minder vanzelfsprekend dan bij traditionele banken.
- De klantenservice verloopt grotendeels digitaal en kan minder direct aanvoelen.
- Niet iedere winkelier accepteert alle betaalmethoden of virtuele kaarten.
bunq Veelgestelde vragen
Wat is bunq en voor wie is de app bedoeld?
bunq is een mobiele bankapp waarmee je je dagelijkse bankzaken kunt regelen, zoals betalingen doen, je saldo bekijken en betaalrekeningen beheren. De app richt zich op mensen die hun geld graag digitaal organiseren en functies zoals meerdere rekeningen of gedeelde uitgaven handig vinden. Welke mogelijkheden voor jou beschikbaar zijn, hangt af van het gekozen abonnement, je land en de actuele voorwaarden.
Kan ik bunq gebruiken zonder abonnementskosten te betalen?
De kosten hangen af van het bunq-plan dat je kiest. Er kunnen verschillende opties zijn, met uiteenlopende functies en maandelijkse tarieven; ook kunnen voor bepaalde transacties of diensten aparte kosten gelden. Bekijk daarom vóór registratie de actuele prijslijst en voorwaarden in jouw land. Zo kun je nagaan of een gratis of betaald plan past bij je gebruik en voorkom je verrassingen achteraf.
Hoe veilig is bunq voor dagelijks bankieren?
bunq biedt beveiligingsmaatregelen voor toegang tot de app en het goedkeuren van betalingen, zoals verificatie op je toestel en instellingen die je rekening helpen beschermen. De beschikbare opties kunnen verschillen per apparaat en versie. Gebruik een sterke toegangscode, houd je telefoon en app bijgewerkt en controleer meldingen en transacties regelmatig. Deel nooit verificatiecodes of inloggegevens, ook niet met iemand die zich voordoet als medewerker.
Kan ik met bunq betalen in het buitenland en mijn uitgaven beheren?
De app is bedoeld om je betalingen en rekeningen digitaal te beheren, en bunq biedt betaalmogelijkheden die je ook tijdens reizen kunt gebruiken. De precieze mogelijkheden, wisselkoersen en eventuele kosten zijn afhankelijk van je abonnement, kaartinstellingen, bestemming en de actuele voorwaarden. Controleer dit vóór vertrek in de app of op de officiële bunq-website, zodat je weet welke kosten kunnen gelden voor betalingen of geldopnames.
Wat heb ik nodig om een bunq-account te openen?
Je hebt doorgaans een compatibele smartphone, een internetverbinding en persoonlijke gegevens nodig om je aan te melden. Voor identiteitscontrole kan bunq vragen om een geldig identiteitsdocument en aanvullende verificatiestappen. De exacte vereisten verschillen mogelijk per land en kunnen veranderen. Controleer vooraf of bunq beschikbaar is waar je woont en lees de voorwaarden voor leeftijd, identificatie en accountgebruik voordat je de app downloadt.

Downloaden